Puntos clave
- Financiar un auto en Colombia es tomar un crédito que se paga en cuotas mensuales; el vehículo suele quedar en garantía hasta terminar de pagar.
- Los requisitos básicos son ingresos demostrables, un historial crediticio sano y una cuota inicial, que normalmente va del 10% al 30% del valor del carro.
- En junio de 2026 las tasas para crédito vehicular en Colombia se movieron entre 17,2% y 24,5% efectivo anual, así que comparar entidades cambia mucho lo que pagas.
- Un crédito preaprobado, como el de Rebelcar, te dice de antemano cuánto puedes financiar y acelera la compra.
- Reunir los documentos completos antes de solicitar es la forma más rápida de conseguir una aprobación.
Puedes financiar auto en Colombia con una cuota inicial, ingresos que puedas demostrar y un crédito que pagas en cuotas mensuales durante tres a siete años. La decisión clave no es solo si te aprueban, sino en qué entidad pides el crédito, porque la tasa que consigas define cuánto terminas pagando de más al final del plan.
Esta guía te explica cómo funciona el crédito vehicular hoy, qué necesitas para calificar, dónde conviene pedirlo y cómo lograr una aprobación rápida sin sorpresas.
Qué significa financiar un auto y cómo funciona el crédito vehicular
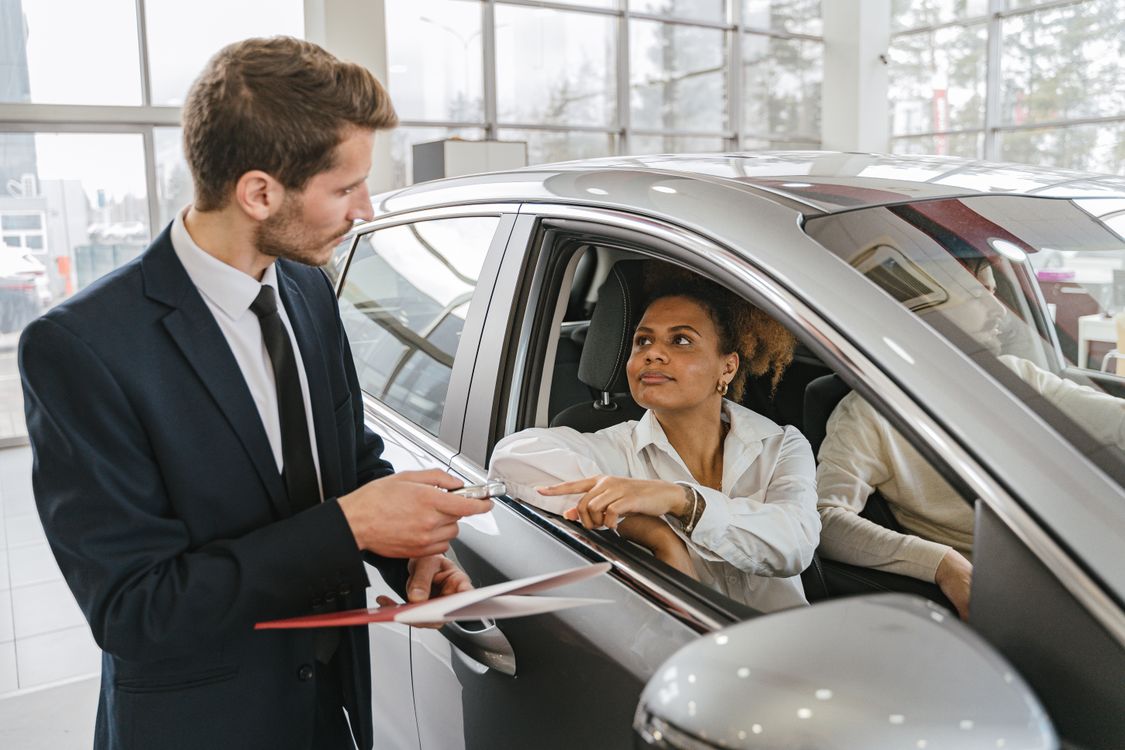
Financiar un auto significa comprarlo con dinero prestado por un banco, una cooperativa o el propio concesionario, y devolver ese monto en cuotas mensuales que incluyen capital e intereses. En la mayoría de los casos el vehículo queda como garantía del crédito, es decir, respaldas el préstamo con el mismo carro hasta que termines de pagarlo.
El costo real del crédito lo marca la tasa de interés. En junio de 2026 las tasas para financiar la compra de un vehículo en Colombia se ubicaron entre 17,2% y 24,5% efectivo anual, según un reporte de La República basado en datos de la Superintendencia Financiera. Esa diferencia de más de siete puntos entre la entidad más barata y la más cara puede representar varios millones de pesos a lo largo del plan, así que comparar antes de firmar no es un detalle menor.
El mercado está activo. Solo en enero de 2026 se desembolsaron 1,19 billones de pesos en créditos de vehículo, repartidos en 15.316 operaciones y con una tasa promedio de 18,37% efectivo anual, de acuerdo con El Colombiano, que cita a Fenalco y la Superintendencia Financiera. Más entidades compitiendo por prestarte significa más margen para negociar tu tasa.
Requisitos básicos: ingresos, historial crediticio y cuota inicial
Antes de pensar en el modelo que quieres, conviene revisar si cumples los tres pilares que evalúa cualquier entidad.
Ingresos demostrables
Necesitas comprobar cuánto ganas y con qué estabilidad. Si eres empleado, te pedirán certificado laboral y desprendibles de nómina. Si eres independiente, extractos bancarios, declaración de renta o certificaciones de tu contador. La regla práctica que aplican muchas entidades es que la cuota mensual no supere alrededor del 30% de tus ingresos, para que puedas pagarla sin ahogarte.
Historial crediticio
Tu comportamiento con deudas anteriores queda registrado en centrales de riesgo. Un historial sano mejora la tasa que te ofrecen y sube el monto que te aprueban. Tener reportes negativos no siempre cierra la puerta, pero suele traducirse en una tasa más alta o en la exigencia de una cuota inicial mayor. Puedes consultar tu reporte de forma gratuita en el portal oficial de DataCrédito antes de solicitar, para saber en qué punto partes.
Cuota inicial
Es el porcentaje del valor del carro que pagas de tu bolsillo al inicio. En Colombia suele ir del 10% al 30% del precio del vehículo. Cuanto más alta sea tu inicial, menor es el monto que financias, más bajas quedan tus cuotas y mejor te ven las entidades. Si tienes ahorros, subir la inicial es la palanca más directa para reducir intereses.
Diferencias entre financiar en concesionario, banco o plataforma
No todas las rutas de financiación funcionan igual. Estas son las tres más comunes y qué esperar de cada una.
Banco
Vas directo a la entidad, negocias la tasa y luego buscas el carro. Suele ofrecer tasas competitivas si tienes buen perfil, pero el trámite puede tardar y exige que manejes la papelería por tu cuenta. Es una buena opción si ya tienes relación con el banco y un historial fuerte.
Concesionario
El mismo lugar donde eliges el vehículo gestiona el crédito con una o varias entidades aliadas. La ventaja es que resuelves compra y financiación en un solo sitio, sin correr entre oficinas. La clave está en revisar la tasa que te ofrecen, porque la comodidad no siempre viene con el mejor precio a menos que el concesionario trabaje con crédito preaprobado y condiciones claras.
Plataforma o cooperativa
Cooperativas y plataformas digitales han ganado terreno con procesos más ágiles y flexibles. El apetito por prestar es alto: la financiación de vehículos creció 37% en el primer semestre de 2026 frente al mismo periodo de 2025, según cifras de Fincomercio reportadas por La República. Este crecimiento juega a tu favor, porque las entidades compiten por captar clientes.
Ventajas del crédito preaprobado de Rebelcar
El principal freno al comprar carro es la incertidumbre: no saber cuánto te van a aprobar hasta que ya elegiste el modelo. El crédito preaprobado invierte ese orden. Primero conoces tu capacidad de compra, luego eliges el vehículo con los números claros.
En Rebelcar, la preaprobación te permite saber de antemano cuánto puedes financiar antes de recorrer el inventario. Eso trae ventajas concretas:
- Compras con presupuesto claro. Sabes tu tope y evitas enamorarte de un carro fuera de tu alcance.
- Negocias mejor. Llegar con financiación resuelta te da la posición de un comprador de contado.
- Ahorras tiempo. Buena parte del análisis ya está hecho cuando decides el modelo, así que el cierre es más rápido.
- Menos sorpresas. Conoces la cuota estimada desde el inicio y planeas tu presupuesto con realismo.
Como Rebelcar vende autos nuevos y usados con financiación preaprobada, resuelves la búsqueda del carro y el crédito en un mismo lugar, sin perseguir la aprobación después de haber decidido.
Pasos para solicitar tu financiación y aprobar rápido
La velocidad de aprobación depende casi siempre de una cosa: tener los documentos completos y correctos desde el primer intento. Sigue estos pasos.
- Revisa tu historial y define tu presupuesto. Consulta tu reporte crediticio, calcula qué cuota mensual puedes asumir sin pasar del 30% de tus ingresos y estima cuánto puedes poner de inicial.
- Reúne los documentos. Cédula, certificado laboral o de ingresos, desprendibles de nómina o extractos bancarios, y declaración de renta si aplica. Tenerlos escaneados y legibles evita demoras.
- Solicita la preaprobación. Con tu perfil, la entidad o el concesionario te indica cuánto puedes financiar. Este paso te ahorra recorrer inventario a ciegas.
- Compara la oferta. Mira la tasa efectiva anual, el plazo, el valor de la cuota y el costo total del crédito, no solo la cuota mensual. Un plazo más largo baja la cuota pero encarece el total.
- Elige el vehículo y firma. Con la preaprobación lista, seleccionas el carro, verificas las condiciones finales y firmas el contrato de crédito.
El sector automotor viene con impulso: en 2025 se vendieron 254.438 vehículos nuevos en Colombia y los desembolsos de crédito vehicular crecieron 26,2% ese año, según Forbes Colombia con datos de ANDI, Fenalco y el Grupo Cibest. Con más oferta de crédito, tu mejor jugada es llegar preparado y comparar.
El paso más rentable que puedes dar hoy es pedir una preaprobación antes de enamorarte de un carro. Consulta tu reporte crediticio, calcula tu cuota máxima y solicita tu crédito preaprobado en Rebelcar para comprar con los números claros desde el primer día.
Preguntas frecuentes
¿Cuánto necesito de cuota inicial para financiar un auto en Colombia?
La mayoría de entidades pide entre el 10% y el 30% del valor del vehículo. Una inicial más alta reduce el monto financiado y baja el valor de tus cuotas mensuales.
¿Qué tasa de interés paga hoy un crédito de vehículo?
En junio de 2026 las tasas oscilaron entre 17,2% y 24,5% efectivo anual según la entidad. Conviene comparar varias ofertas antes de firmar.
¿Necesito buen historial crediticio para que me aprueben?
Ayuda mucho, pero no siempre es obligatorio. Un historial sano mejora la tasa; si tienes reportes, algunas entidades aún financian con condiciones distintas o mayor cuota inicial.
¿Qué es un crédito preaprobado y por qué conviene?
Es una aprobación previa basada en tu perfil que indica cuánto puedes financiar antes de elegir el carro. Te da poder de negociación y acelera el cierre.