Puntos clave
- Un crédito preaprobado carro es una validación previa de tu capacidad de pago que te dice cuánto puedes financiar antes de elegir el vehículo.
- Llegar preaprobado al concesionario reduce el papeleo del día de la compra y te permite negociar con un presupuesto claro.
- En enero de 2026 los bancos desembolsaron 1,19 billones de pesos en crédito vehicular en 15.316 operaciones, con tasa promedio de 18,37% efectivo anual (Superintendencia Financiera, vía Fenalco Antioquia).
- Los errores más comunes que retrasan la aprobación son reportes en centrales de riesgo, ingresos mal soportados y datos incompletos.
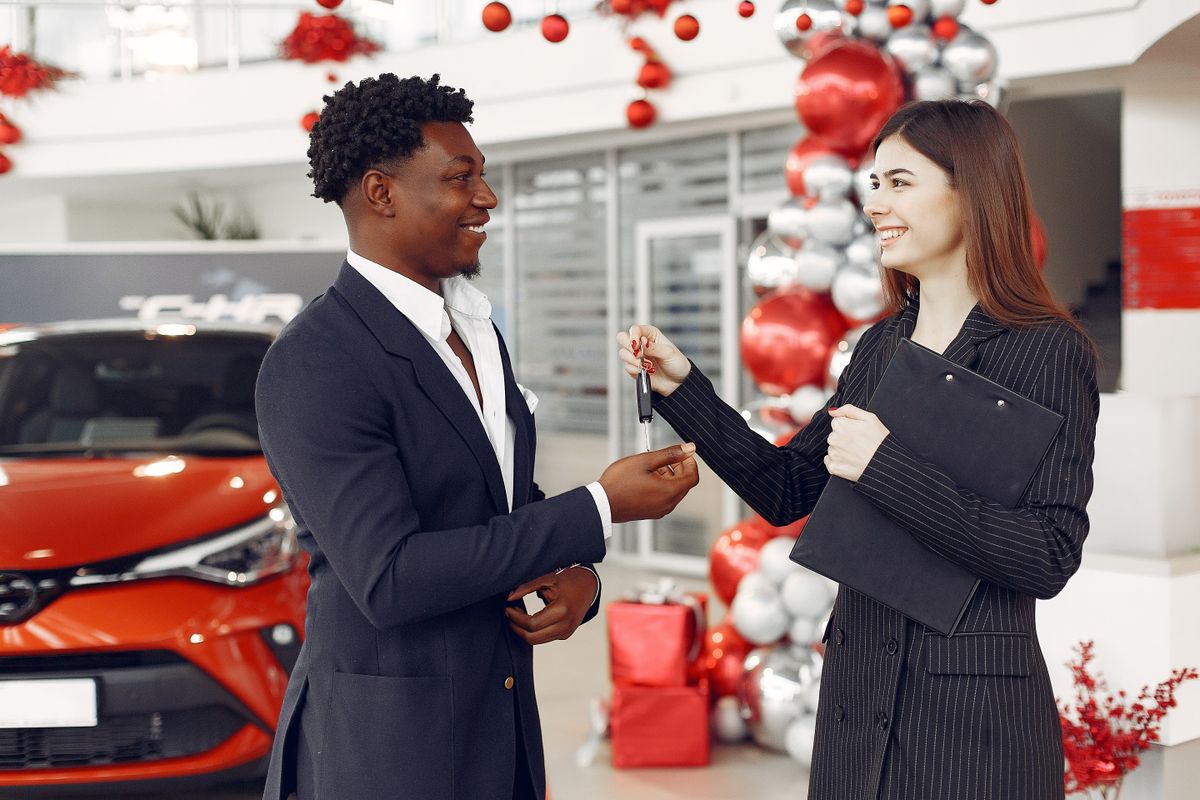
Un crédito preaprobado carro es la confirmación anticipada de cuánto dinero puede financiarte un banco o entidad antes de que escojas el vehículo. En la práctica significa que llegas al concesionario con un presupuesto definido y gran parte de la verificación ya resuelta, así que la compra avanza en horas y no en semanas.
Esto importa porque el crédito mueve buena parte del mercado automotor colombiano. En enero de 2026 los bancos desembolsaron 1,19 billones de pesos en financiación de vehículos, repartidos en 15.316 operaciones, con una tasa promedio de 18,37% efectivo anual, según datos de la Superintendencia Financiera divulgados por Fenalco Antioquia (reporte de crédito vehicular de enero de 2026). Llegar preaprobado te deja competir en ese mercado con las cartas sobre la mesa.
Qué es un crédito preaprobado y cómo funciona
Un crédito vehicular preaprobado es una evaluación previa en la que la entidad revisa tus ingresos, tu historial y tu capacidad de endeudamiento, y te entrega un monto y unas condiciones estimadas. No es el desembolso final, es la luz verde condicionada que te dice hasta dónde puedes comprar.
El proceso suele tener tres pasos. Primero entregas datos básicos e ingresos. Luego la entidad consulta tu comportamiento en centrales de riesgo y calcula tu capacidad de pago. Al final recibes un cupo aprobado, una tasa estimada y un plazo. Esa aprobación queda vigente por un tiempo, normalmente entre 30 y 90 días.
La diferencia con una solicitud tradicional es el orden. En el crédito tradicional eliges el carro y después peleas con el papeleo. Con la preaprobación inviertes ese orden: sabes cuánto tienes disponible antes de enamorarte de un vehículo que quizá no puedas financiar.
Conviene aclarar qué define el monto que te aprueban. Las entidades miran tu capacidad de endeudamiento, es decir, qué parte de tu ingreso ya está comprometida en otras cuotas. Cuando ese margen está libre, el cupo aprobado sube; cuando está copado por tarjetas o préstamos vigentes, baja o se niega. Entender este cálculo te ayuda a anticipar el resultado antes de solicitar y a ordenar tus finanzas con tiempo.
Beneficios de llegar preaprobado al concesionario
Llegar preaprobado convierte una negociación incierta en una compra con reglas claras. El mercado está activo: en 2025 se matricularon 254.205 vehículos nuevos en Colombia, un 26,5% más que el año anterior, según el informe anual del sector automotor de ANDI y Fenalco. Con tanta demanda, el comprador que ya tiene su crédito resuelto gana velocidad frente a los demás.
El primer beneficio es presupuestario. Sabes cuánto puedes gastar, así que filtras el inventario sin perder tiempo en carros fuera de tu alcance. El segundo es de negociación: con el dinero asegurado puedes concentrarte en el precio del vehículo y no en rogar por el crédito.
El tercero es emocional. Comprar carro genera presión, y la incertidumbre de no saber si te aprobarán empeora esa presión. Una preaprobación baja la ansiedad porque el gran "sí o no" ya está contestado antes de pisar la sala de ventas.
Nuestra observación: en las compras que acompañamos en Rebelcar, los clientes que llegan con su crédito preaprobado suelen cerrar el mismo día, mientras que quienes empiezan el trámite desde cero en el concesionario dedican varias visitas solo a reunir y validar documentos.
Requisitos para obtener tu preaprobación con Rebelcar
Los requisitos para una preaprobación buscan comprobar dos cosas: que tienes ingresos estables y que manejas bien tus deudas. En Rebelcar organizamos la solicitud para que reúnas todo de una vez y evites idas y vueltas. La documentación básica es la misma que exige casi cualquier entidad del país.
Para un empleado suelen pedir:
- Documento de identidad vigente.
- Certificado laboral reciente con cargo, salario y antigüedad.
- Desprendibles de pago de los últimos meses.
- Extractos bancarios recientes.
Si eres independiente, cambia el soporte de ingresos: declaración de renta, extractos bancarios y, en muchos casos, el RUT. La idea es demostrar un flujo de dinero constante aunque no tengas un salario fijo.
También influyen tu historial en centrales de riesgo y la cuota inicial que puedas aportar. Entre más capital pongas de entrada, menor es el monto a financiar y mejores las condiciones. Si quieres repasar en detalle la lista completa, revisa nuestra guía de documentos necesarios para comprar un carro antes de iniciar.
Cómo agiliza y asegura la compra de tu vehículo
La preaprobación ahorra el tiempo que normalmente se va en la validación bancaria durante la compra. Ese mismo reporte de Fenalco Antioquia muestra el crecimiento año contra año: las operaciones de crédito vehicular pasaron de 11.383 en enero de 2025 a 15.316 en enero de 2026. Ese salto muestra que la demanda de crédito sube, y con ella los tiempos de espera para quien improvisa.
Con tu crédito ya validado, el día de la compra te concentras en el papeleo del vehículo y la firma, no en demostrar tus ingresos desde cero. Esto reduce el riesgo de que el carro que quieres se venda mientras tu solicitud sigue en estudio.
También da seguridad jurídica y financiera. Al conocer de antemano la tasa, el plazo y la cuota mensual, evitas comprometerte con pagos que no puedes sostener. Conviene revisar la tasa efectiva anual, que es la cifra comparable entre entidades y la que regula y publica la Superintendencia Financiera de Colombia. Si vas a definir cuánto aportar de entrada, calcular bien tu cuota inicial te ayuda a fijar el monto exacto que vas a financiar.
Errores comunes que retrasan la aprobación
Casi todos los retrasos en una preaprobación vienen de tres errores evitables: estar reportado, soportar mal los ingresos y entregar datos incompletos. Corregirlos antes de solicitar acorta el proceso y mejora la tasa que te ofrecen.
El primer error es ignorar las centrales de riesgo. Una mora reciente o una deuda sin pagar baja de inmediato tus probabilidades. Revisa tu historial y ponte al día antes de aplicar.
El segundo es presentar ingresos que no se pueden verificar. Si eres independiente y tu dinero entra en efectivo sin quedar registrado, la entidad no tiene cómo comprobarlo. Mueve tus ingresos por canales bancarios durante unos meses para dejar rastro.
El tercero es el descuido en el papeleo: documentos vencidos, certificados sin firma o cifras que no coinciden entre un soporte y otro. Cada inconsistencia obliga a repetir la revisión, así que vale la pena ordenar cada soporte antes de presentarlo.
Hay un cuarto error más sutil: pedir varias preaprobaciones al mismo tiempo en distintas entidades. Cada consulta queda registrada, y una ráfaga de solicitudes en pocos días puede leerse como una señal de riesgo. Es mejor comparar condiciones de forma ordenada y concentrar la solicitud donde tengas más opciones reales de aprobación. Con Rebelcar canalizas ese proceso en un solo trámite, lo que evita dispersar consultas y te da una lectura clara de tu capacidad antes de decidir.
El mejor momento para solicitar tu crédito preaprobado es antes de salir a mirar carros, no después. Reúne tus documentos esta semana, revisa tu historial en centrales de riesgo y pide tu preaprobación con Rebelcar para llegar al concesionario con el presupuesto ya definido y cerrar tu compra el mismo día.
Preguntas frecuentes
¿El crédito preaprobado me obliga a comprar el carro?
No. Una preaprobación indica cuánto podrías financiar y bajo qué condiciones, pero no es un contrato de compra. Puedes usarla, dejarla vencer o pedir una nueva si cambian tus planes.
¿Cuánto tiempo dura vigente un crédito preaprobado?
Depende de la entidad, pero suele mantenerse entre 30 y 90 días. Pasado ese plazo la entidad puede pedir documentos actualizados porque tus ingresos o tu perfil de riesgo pueden haber cambiado.
¿Puedo tener un crédito preaprobado si estoy reportado en centrales de riesgo?
Es más difícil, pero no siempre imposible. Un reporte reciente o una deuda en mora reduce mucho las probabilidades. Ponerte al día antes de solicitar mejora tus condiciones y la tasa que te ofrecen.
¿La tasa de interés de la preaprobación es definitiva?
Normalmente es una estimación sujeta a verificación. La tasa final se confirma cuando la entidad valida tus documentos y el valor del vehículo. Por eso conviene revisar la tasa efectiva anual antes de firmar.